O Projeto de Lei 2901/26 cria marco regulatório para fintechs e plataformas financeiras digitais com diretrizes para o funcionamento, a supervisão tecnológica, a transparência de algoritmos e a prevenção à lavagem de dinheiro. O texto está em análise na Câmara dos Deputados.
Fintechs são empresas que combinam finanças e tecnologia para oferecer serviços financeiros de forma 100% digital, rápida e menos burocrática do que os bancos tradicionais. O termo vem da junção das palavras em inglês financial (financeiro) e technology (tecnologia).
Pela proposta, o modelo de regulação aplicado às fintechs será proporcional ao tamanho da empresa, ao volume de transações e ao risco do negócio. Nesse ponto, caberá ao Banco Central (Bacen) disciplinar os níveis de regulamentação, atribuindo às startups financeiras modelo mais flexível.
Hoje, a regulação desse mercado ocorre por meio de resoluções do Conselho Monetário Nacional (CMN) e do Bacen, as quais são complementadas por leis financeiras gerais, como a lei que regulamenta os arranjos de pagamento (Lei 12.865/13).
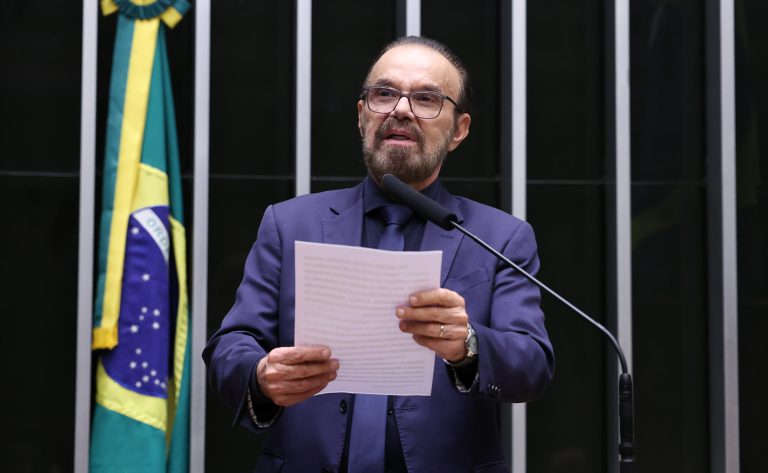
No entanto, para o autor do projeto, deputado Lincoln Portela (PL-MG), a legislação atual não acompanhou a velocidade do avanço tecnológico do setor e precisa ser revista.
"Permanece evidente a existência de lacunas jurídicas e institucionais relacionadas à supervisão tecnológica das fintechs, nesse cenário onde facções criminosas, organizações transnacionais e redes de lavagem de dinheiro passaram a operar mediante fragmentação digital de operações e ocultação patrimonial tecnológica", afirma.
Rastreabilidade inteligente O texto proíbe a abertura ou manutenção de contas financeiras anônimas e obriga as fintechs classificadas como de risco pelo Bacen a implementarem sistemas automatizados de "rastreabilidade financeira inteligente".
Essa tecnologia deverá identificar as seguintes ocorrências:
fragmentação artificial de operações (divisão de grandes quantias em várias pequenas transferências para burlar a fiscalização); utilização coordenada de "contas de passagem"; movimentações incompatíveis com o perfil econômico do cliente; redes financeiras associadas a organizações criminosas; padrões transnacionais suspeitos.Estruturas digitais Ao aplicar essa vigilância, as plataformas deverão garantir o respeito à proteção de dados pessoais, ao devido processo legal e contar com supervisão humana qualificada para monitorar o sistema. Além disso, as fintechs serão obrigadas a preservar histórico dessas operações pelo prazo mínimo de dez anos.
Combate a fraudes Em outro ponto, o texto cria o Sistema Nacional de Integridade Financeira Digital (SNIFD), coordenado pelo Bacen em parceria com órgãos como Polícia Federal, Receita Federal e Coaf, com a função de monitorar possíveis fraudes, evasão fiscal e movimentações vinculadas ao crime organizado.
Inteligência Artificial A proposta também institui o Sandbox Financeiro Permanente, um ambiente regulatório flexível onde as empresas poderão testar inovações (como blockchain, tokenização e biometria) sob a supervisão do poder público.
Em contrapartida, as plataformas que usam inteligência artificial para análise de crédito ou prevenção de fraudes terão de manter documentação técnica sobre o funcionamento desses sistemas.
O Bacen poderá exigir relatórios para entender como os algoritmos tomam as decisões.
Punições As empresas que omitirem operações suspeitas, fraudarem os rastreamentos ou facilitarem a lavagem de dinheiro estarão sujeitas a advertência, suspensão operacional, cassação da autorização de funcionamento e multa de até 20% do faturamento bruto anual.
Próximos passos O projeto será analisado em caráter conclusivo pelas comissões de Desenvolvimento Econômico; de Finanças e Tributação; e de Constituição e Justiça e de Cidadania. Para virar lei, precisa ser aprovado pela Câmara e pelo Senado.
Saiba mais sobre a tramitação de projetos de lei